Domain brandschutzmauern.de kaufen?
Wir ziehen mit dem Projekt
brandschutzmauern.de um.
Sind Sie am Kauf der Domain
brandschutzmauern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandschutzmauern.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
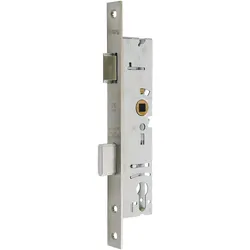
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "71,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
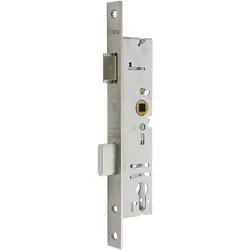
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "87,51 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
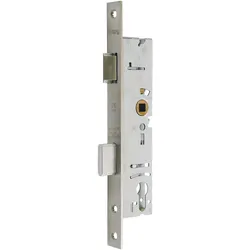
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "78,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Zubehör Brandabschottung WandschildInstallationshinweis gemäß § 13 NAV Bitte beachten Sie, dass Geräte mit einem Anschlusswert von 230V je nach Leistungswert mit einem Schutzkontaktstecker oder einem Festanschluss (ohne Stecker) ausgeliefert werden. Sollte das Gerät über einen Festanschluss verfügen, so ist ein Fachbetrieb mit der Installation zu beauftragen. Alle Geräte mit einem Anschlusswert ab 400V sind über einen geeigneten Starkstromanschluss zu betreiben und dürfen ausschließlich von einem Elektrofachmann angeschlossen werden. Bei Geräten deren Nennleistung mehr als 12KW beträgt, wird eine Zustimmung Ihres Netzbetreibers erforderlich. Hierzu wenden Sie sich bitte vor der Installation an den Netzbetreiber oder an ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen. Ein solches Installationsunternehmen ist Ihnen dabei behilflich die erforderliche Zustimmung des jeweiligen Netzbetreibers einzuholen. Universelles Kennzeichnungsschild zum Selbstbeschriften mit wasserfestem und lichtechtem Filzschreiber für alle OBO Abschottungen. Zur zulassungsgerechten Kennzeichnung, inkl. 2 Steckdübel.5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "71,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "87,51 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "78,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "93,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Einsteckschloss Serie 200, FeuerschutzEinsteckschloss Serie 200 für Feuerschutz-Türen Einsteckschloss der Serie 200 von WSS - Wilh. Schlechtendahl & Söhne GmbH & Co. KG - geeignet zur Verwendung an Feuerschutztüren. PZ-vorgerichtet mit Wechsel 9 mm Vierkant 92 mm Entfernung 20 mm Riegelausschluss rechts/links verwendbar Stulp V2A matt gebürstet Weitere Sonderausführungen auf Anfrage . HINWEIS: Dieser Artikel ersetzt das Serie 100 Panik-Einsteckschloss 01.110. und 01.111. . "314,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.